
 首页
万博manbext体育官网app娱乐转债价钱由正股走势与要求事件共同开动-万博manbext体育官网(中国)官方网站登录入口

文|曾羽 周博文万博manbext体育官网app娱乐
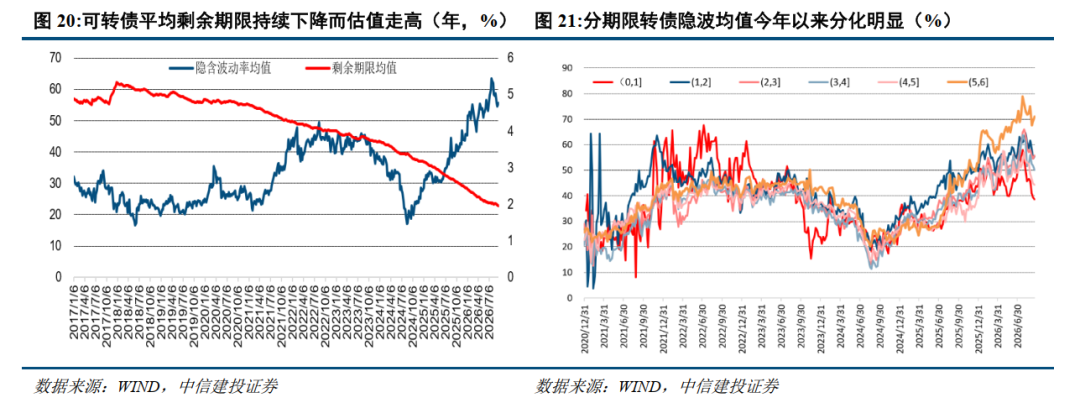
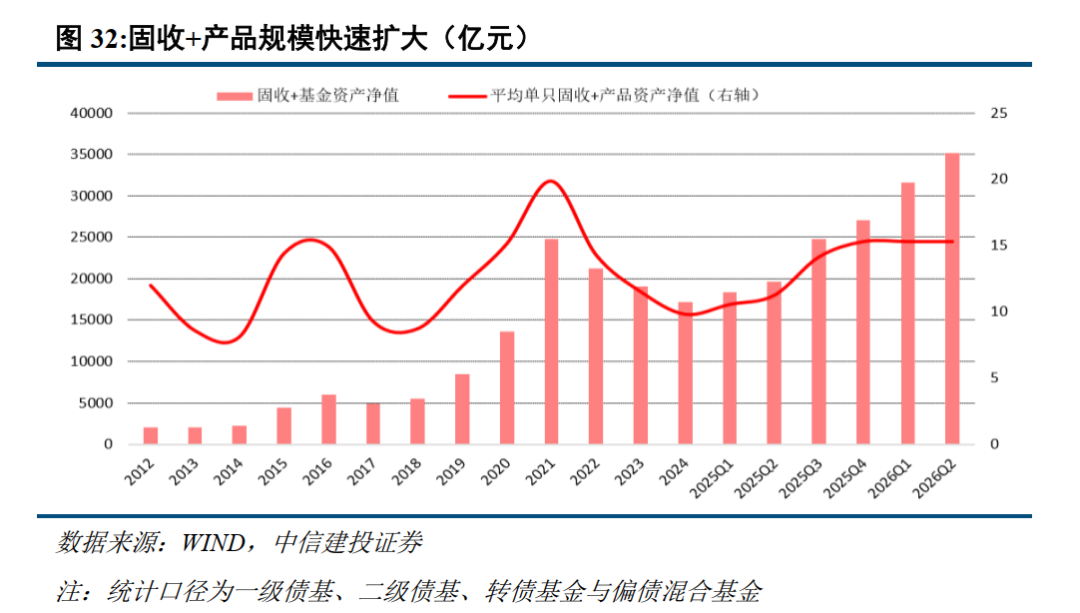
可转债是公募债中稀缺的优质含权资产,兼具债性与股性,价钱弧线对于转股价值单增下凸,可适配不同投资者的风险偏好。对于固收+资金而言,转债资产的成就价值显赫,主要体面前:①现存公募债品种中稀缺的含权属性;②在股债成就之间有自己独有的资产定位;③为债券投资者提供较好的中小盘作风股票的敞口露出;④转债指数具有恒久上行趋势,双低指数则充分阐扬品种上风进一步增强了转债收益,此外转债资产与其他资产联动成果较好。然则面前转债资产供需失衡导致估值短期高企,成就契机仍需恭候价钱总结。
点击小要道稽察诠释原文 ]article_adlist-->
本文是《多资产固收+系列诠释》的第四篇,要点梳理了可转债的基本属性、资产特征以及在“固收+”语境下的成就意旨。
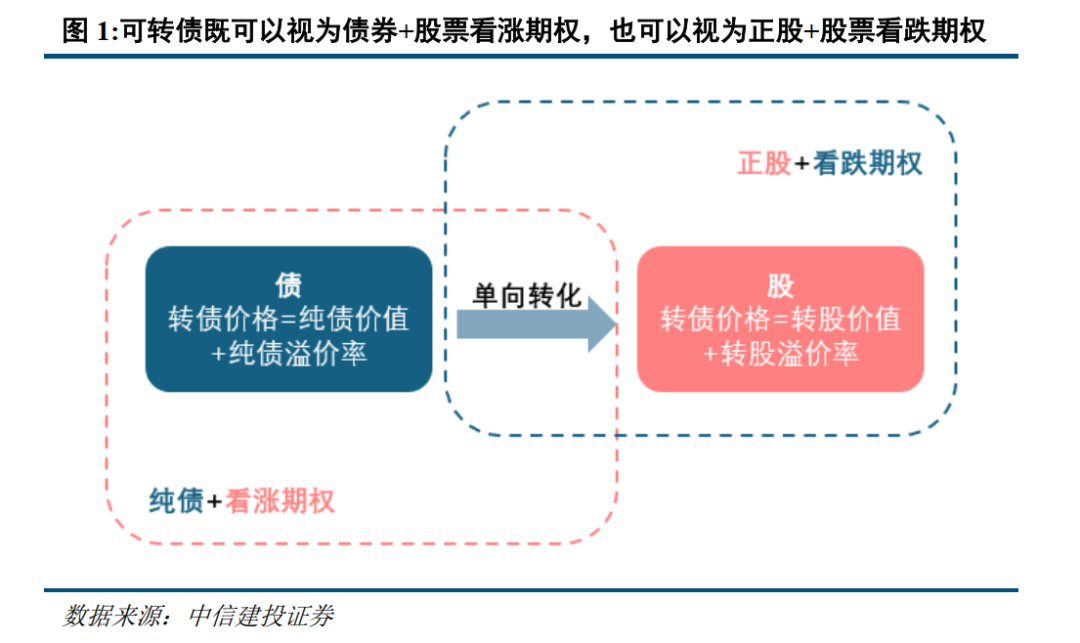
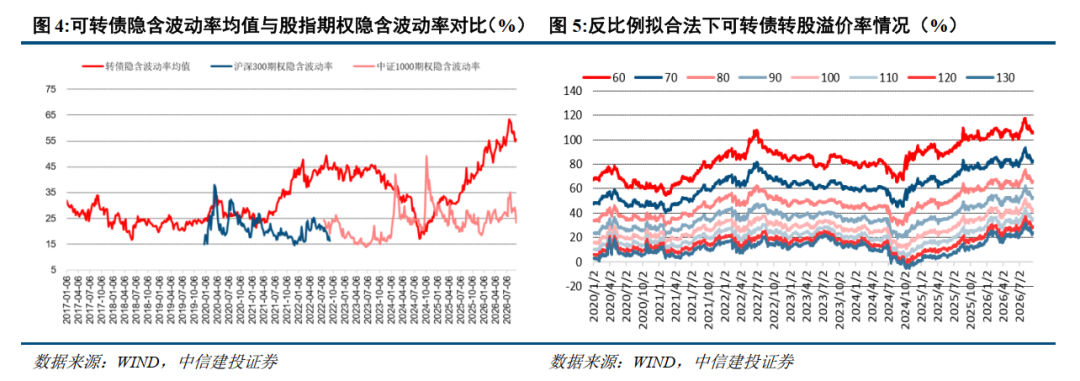
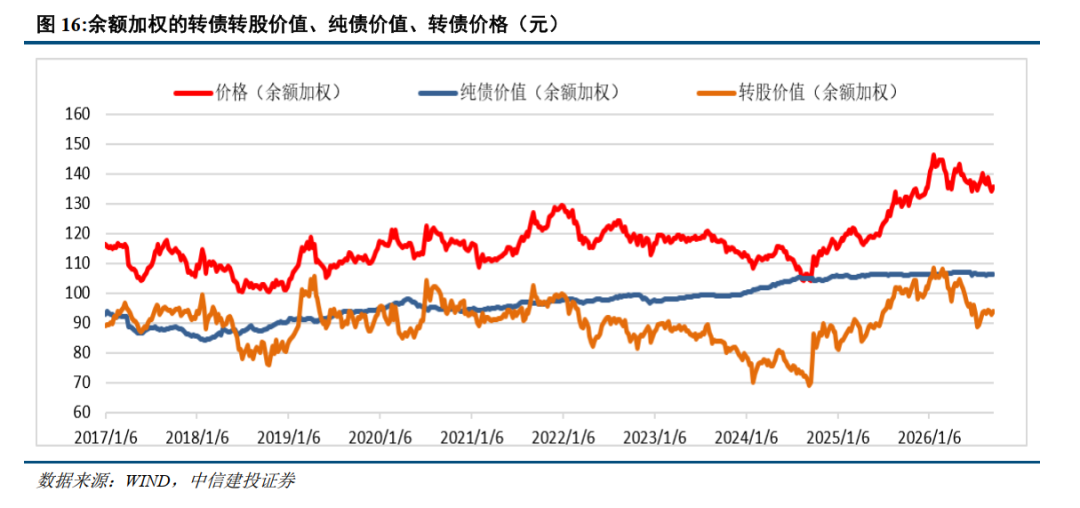
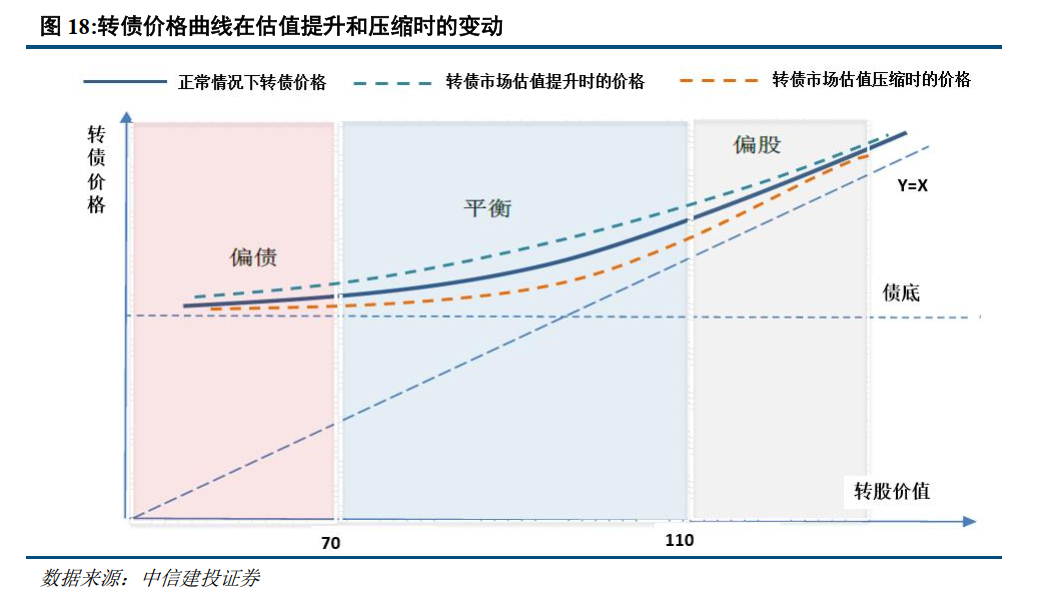
从资产特征看,可转债价钱弧线是对于转股价值的单增下凸弧线,偏债、均衡、偏股三个区间差别适配不同的风险偏好。中短期内,转债价钱由正股走势与要求事件共同开动,前者流通、后者唠叨。恒久视角下,估值与转股价值均呈现均值总结特征:下修要求为转股价值提供朝上修正力,强赎要求使高价标的退出,不挫伤指数前提下让转股价值向下总结,二者协力组成转债资产的均值总结特征。基于弧线下凸特征与顺序性“低买高卖”的转债双低战术恒久发扬优异。畴前两年较多个券濒临到期,历史上转债市集并未阅历过通常的鸠合到期阶段,稀缺性、兑付风险、溢价率临期压缩等多身分均可能成为市集的阶段性主导身分,因此畴前两年的转债投研可能需要新的框架撑抓。
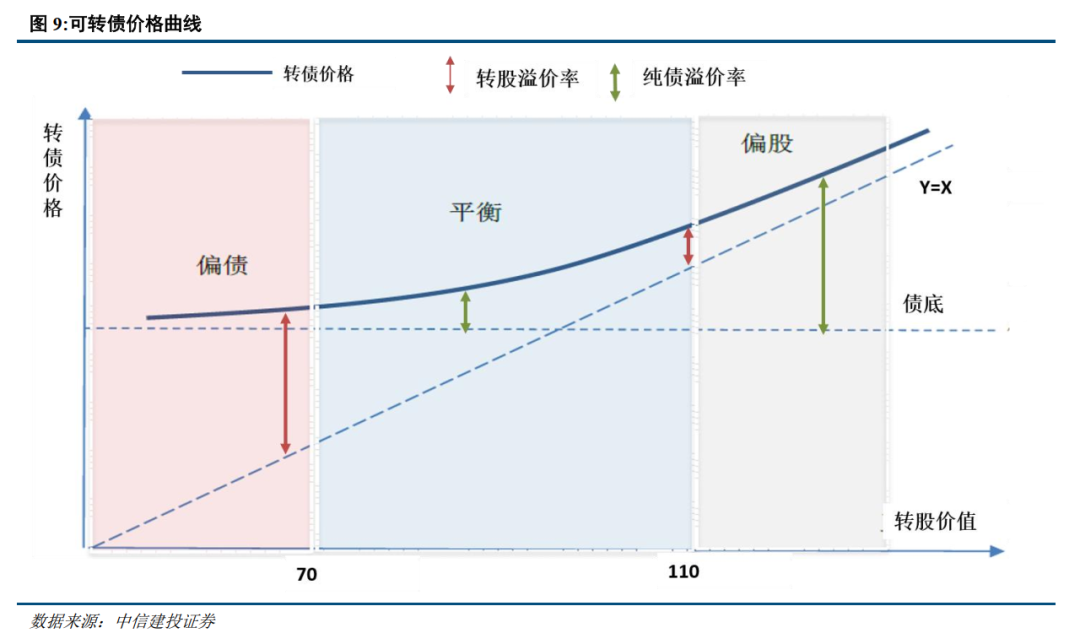
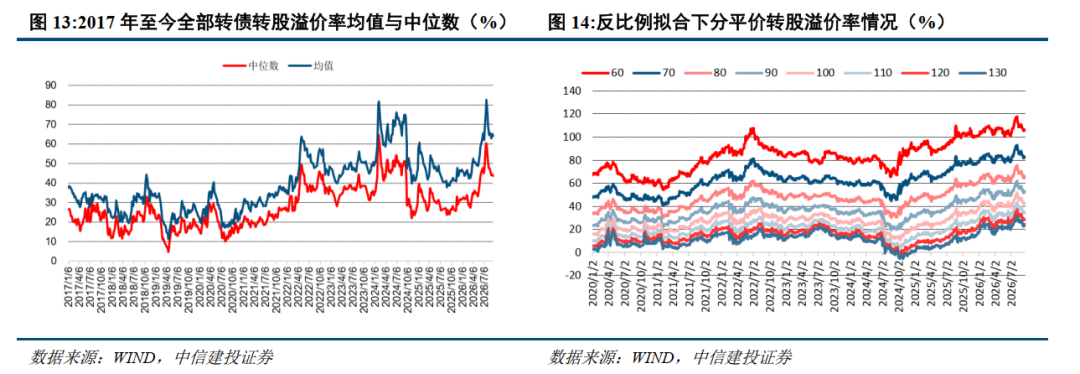
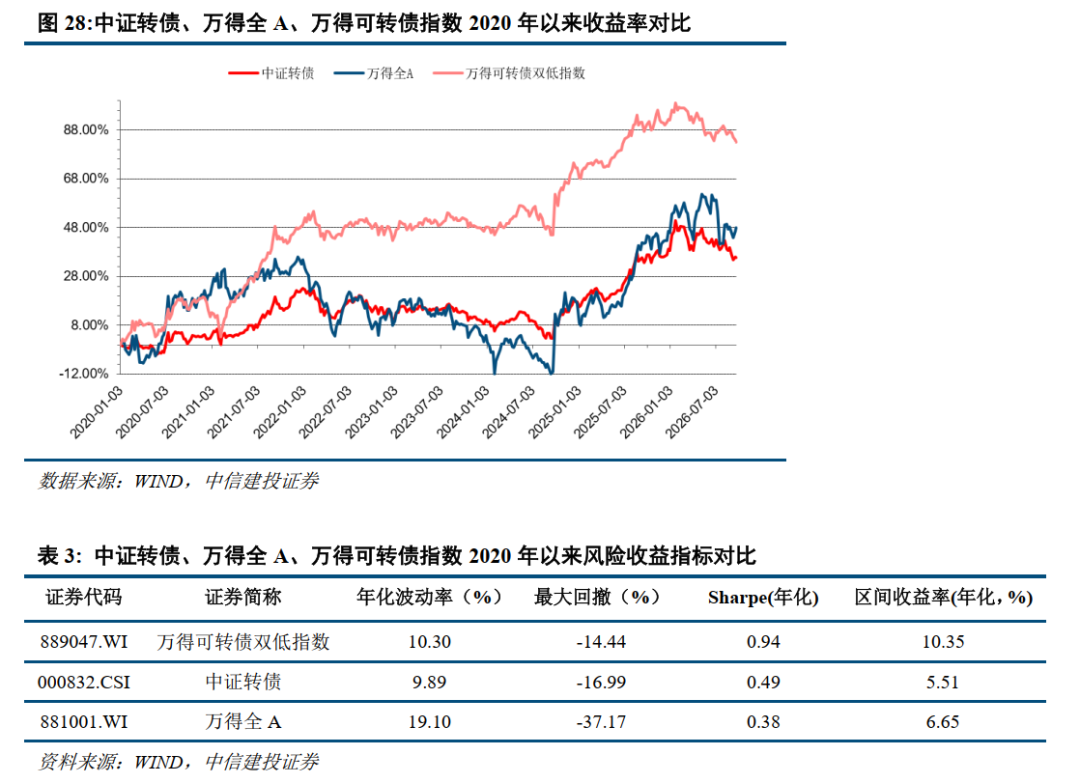
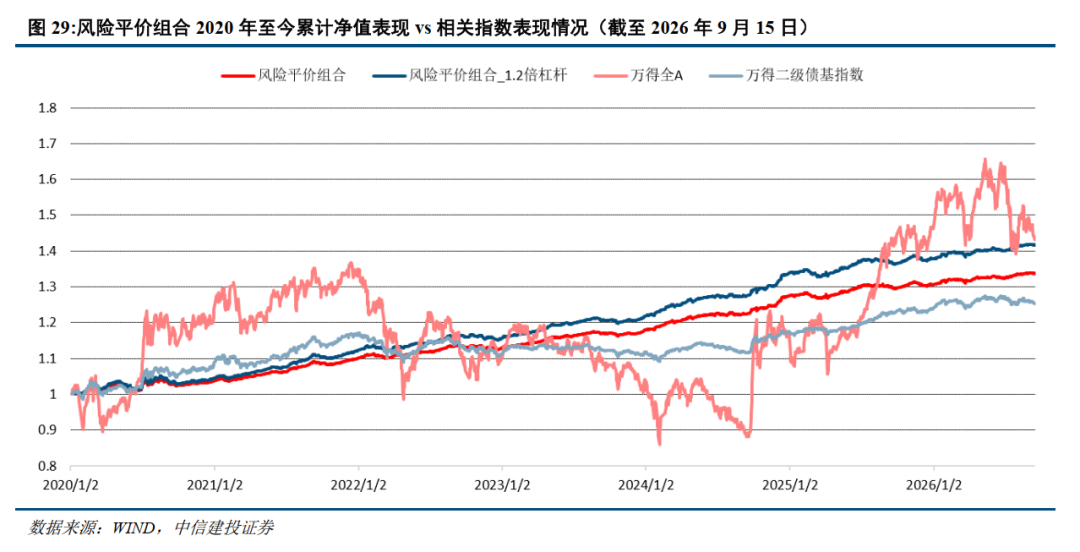
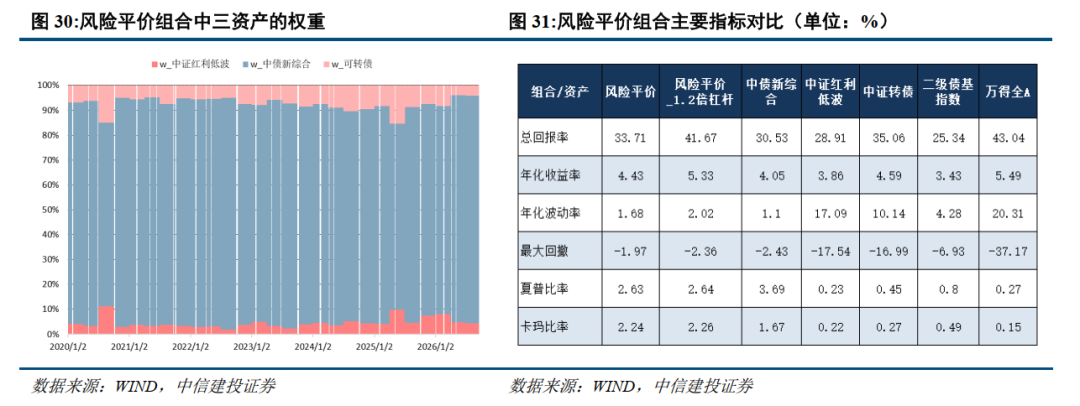
从成就价值看,可转债在多资产“固收+”中具备多重上风。①看成公募债中稀缺的含权资产,转债对于大部分固收+资金而言计入债券仓位而不占用有限的权益额度。②转债在股债之间领有独有定位,债牛向股牛切换的初期发扬最优。③是“固收+”资金晋升对中小盘作风股票敞口露出的有用阶梯。④中证转债指数历史恒久发扬具备上风,妥当“固收+”的长线资金进行成就,而双低指数则在转债指数基础上进一步增强了风险陈述。此外风险平价视角下,转债资产与“固收+”其他资产不错产生较好联动效应。
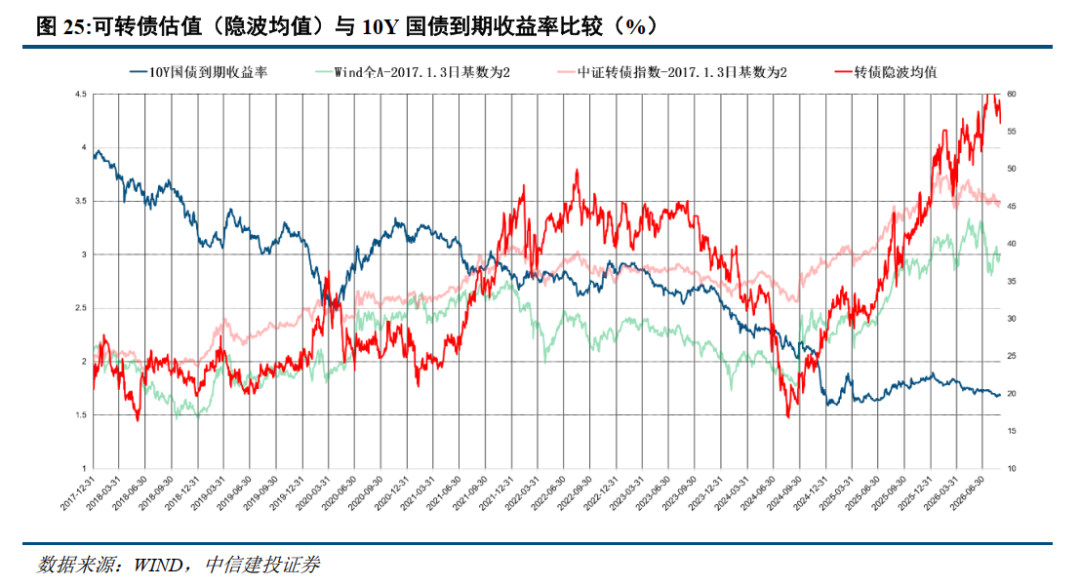
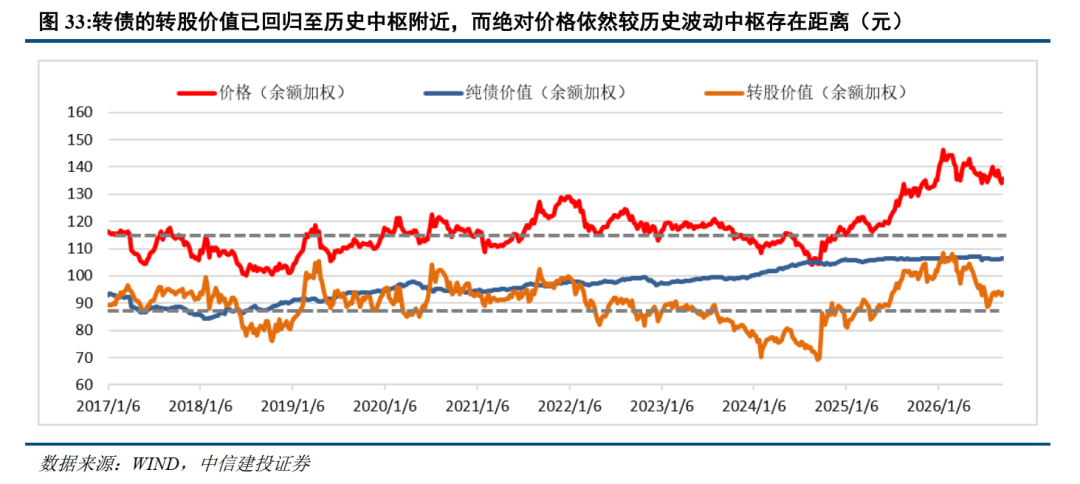
然则面前转债资产濒临的核心矛盾是供需失衡下估值高企。基于转债品种自己的上风,以及转债指数、转债双低指数编制上存在一定Smart Beta特征,当转债的转股价值与填塞价钱处于历史核心近邻便可具备较好的成就价值,面前转债的转股价值已总结波动核心近邻,静待价钱总结后可积极成就。
转债估值压缩风险:可转债估值受资金面、供给节拍与风险偏好共同影响,现时处于历史较高水平。若“固收+”范围彭胀放缓、转债供给复原或权益市集心理转弱,估值可能出现系统性压缩,届时转债价钱将同期承受正股下落与估值下移的双重压力,双低等依赖估值总结的战术亦将濒临较大回撤。
正股波动风险:正股走势是转债中短期价钱的主导变量。若权益市集大幅转化,转股价值随之下行,转债价钱同步回落;对于股性较强的高价个券,债底保护有限,回撤幅度可能接近正股。
要求与强赎风险:强赎要求使转债上行空间受到管理。对于转股溢价率较高的个券,一朝刊行东谈主公告期骗强赎权柄,溢价率将马上向零握住,抓有东谈主若未实时转股或卖出,可能濒临显赫失掉。
供需失衡与流动性风险:转债存量范围较2023年末下降约45%,个券数目与市集范围同步消弱,市集容量与日均成交额下滑可能裁减调仓遵循;若出现鸠合赎回,流动性消弱可能进一步放大价钱波动。
信用与退市风险:随转债爽约与退市案例出现,市集对转债“下有保底”的预期被冲突。低天禀、廉价个券的债底保护并不成靠,若正股基本面恶化或刊行东谈主丧失偿付智商,关系个券可能出现估值大幅下修以至本金失掉。
鸠合到期风险:2027年、2028年将迎来转债到期岑岭,年度到期范围均超1000亿元。历史上转债市集未阅历通常的鸠合到期阶段,到期兑付与强赎转股的比例存在不细则性,可能改变转债的估值结构与订价范式。
曾羽:固定收益首席分析师。四川大学金融硕导。多年房地产监管、证券征询责任素养,多年“新钞票”、“水晶球”、“保障资管最受接待卖方分析师”等评选最好上榜分析师,其中2016年“新钞票”固定收益第又名。深耕固定收益征询鸿沟,对债务周期、政府债务及房地产债务有恒久深远征询,得回市集多轮考据。
周博文:CFA,中国东谈主民大学学士、伦敦政事经济学院金融学硕士,2018年加入中信建投证券。2022年起从事固定收益征询,面前主要征询所在为可转债、国债期货、固收+居品。
证券征询诠释称号:《可转债:公募债中稀缺的优质含权资产,静待供需再均衡——多资产固收+系列诠释四》
对外发布时代:2026年9月24日
诠释发布机构:中信建投证券股份有限公司
本诠释分析师:
曾羽 SAC 编号:S1440512070011
周博文 SAC 编号:S1440520100001
近期热点视频 ]article_adlist-->更多精彩视频,尽在中信建投证券征询视频号,接待看重~ ]article_adlist-->
紧要指示及免责声明
紧要指示:
通过本订阅号发布的不雅点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中妥当《证券期货投资者妥当性惩处宗旨》步骤的机构类专科投资者参考。因本订阅号暂时无法成立拜访遗弃,若您并非中信建投客户中的机构类专科投资者,为限度投资风险,请您请取消看重,请勿订阅、收受或使用本订阅号中的任何信息。对由此给您形成的未便表示真挚歉意,感谢您的结实与合营!
]article_adlist-->免责声明:本订阅号(微信号:中信建投证券征询)为中信建投证券股份有限公司(下称“中信建投”)征询发展部照章开辟、幽静运营的惟一官方订阅号。
本订阅号所载践诺仅面向妥当《证券期货投资者妥当性惩处宗旨》步骤的机构类专科投资者。中信建投不因任何订阅或收受本订阅号践诺的活动而将订阅东谈主视为中信建投的客户。
本订阅号不是中信建投征询诠释的发布平台,所载践诺均来自于中信建投已认真发布的征询诠释或对诠释进行的追踪与解读,订阅者若使用所载辛苦,有可能会因缺少对完好诠释的了解而对其中要害假定、评级、打算价等践诺产生误会。提请订阅者参阅中信建投已发布的完好证券征询诠释,仔细阅读其所附各项声明、信息败露事项及风险指示,看重关系的分析、瞻望粗略成立的要害假定条件,看重投资评级和证券打算价钱的瞻望时代周期,并准确结实投资评级的含义。
中信建投对本订阅号所载辛苦的准确性、可靠性、时效性及完好性不作任何昭示或示意的保证。本订阅号中辛苦、想法等仅代表起头证券征询诠释发布当日的判断,关系征询不雅点可依据中信建投后续发布的证券征询诠释在不发布见知的情形下作出改动。中信建投的销售东谈主员、交往东谈主员以偏执他专科东谈主士可能会依据不同假定和尺度、选拔不同的分析方法而理论或书面发表与本订阅号中辛苦想法不一致的市集挑剔和/或不雅点。
本订阅号发布的践诺并非投资有打算劳动,在职何情形下齐不组成对收受本订阅号践诺受众的任何投资提议。订阅者应当充分了解各样投资风险,字据自己情况自主作念出投资有打算并自行承担投资风险。订阅者字据本订阅号践诺作念出的任何有打算与中信建投或关系作家无关。
本订阅号发布的践诺仅为中信建投通盘。未经中信建投事前书面许可,任何机构和/或个东谈主不得以任何时势转发、翻版、复制、发布或援用本订阅号发布的沿路或部老实容,亦不得从未经中信建投书面授权的任何机构、个东谈主或其运营的媒体平台收受、翻版、复制或援用本订阅号发布的沿路或部老实容。版权通盘,违者必究。
]article_adlist--> 海量资讯、精确解读,尽在新浪财经APP